
Pe scurt: O factură neînregistrată în contabilitate se înregistrează în momentul în care o descoperi. Dacă e o factură de achiziție, de regulă nu riști sancțiuni, iar TVA-ul îl poți deduce și mai târziu, în termenul de prescripție de 5 ani. Dacă e o factură de vânzare, datorezi dobânzi și penalități pentru impozitul și TVA-ul declarate cu întârziere. Din 2024, facturile între firme trec prin e-Factura, așa că lipsurile se văd mai repede.
În activitatea de zi cu zi a unei firme se întâmplă ca unele documente să nu ajungă la timp la contabil. Mai jos vezi ce faci cu o astfel de factură și cum se corectează situația, în funcție de tipul facturii și de momentul în care o descoperi.
Pornim de la premisa că factura a rămas neînregistrată din neatenție. Omiterea intenționată a operațiunilor comerciale din contabilitate este altă discuție: poate fi tratată ca evaziune fiscală, potrivit art. 9 din Legea 241/2005.
Cum afli că o factură nu a fost înregistrată
- un coleg o găsește când face ordine în documente;
- un client care a primit bunurile sau serviciile îți cere factura;
- un furnizor care nu a fost plătit îți amintește de ea;
- contabilul vede o factură rămasă neîncasată, deși au fost încasate facturi emise după ea;
- contabilul sau administratorul observă că cheltuielile au scăzut fără motiv;
- factura apare în Spațiul Privat Virtual (SPV), în e-Factura, dar lipsește din contabilitate.
Ultima situație e tot mai des întâlnită. Facturile între firme se transmit prin e-Factura din 2024, iar ANAF compară datele din sistem cu deconturile de TVA. Din 2026, notificările de conformare din sistemul e-TVA sunt doar informative, dar tot îți arată diferențele care trebuie lămurite.
Factură neînregistrată în contabilitate: ce face contabilul
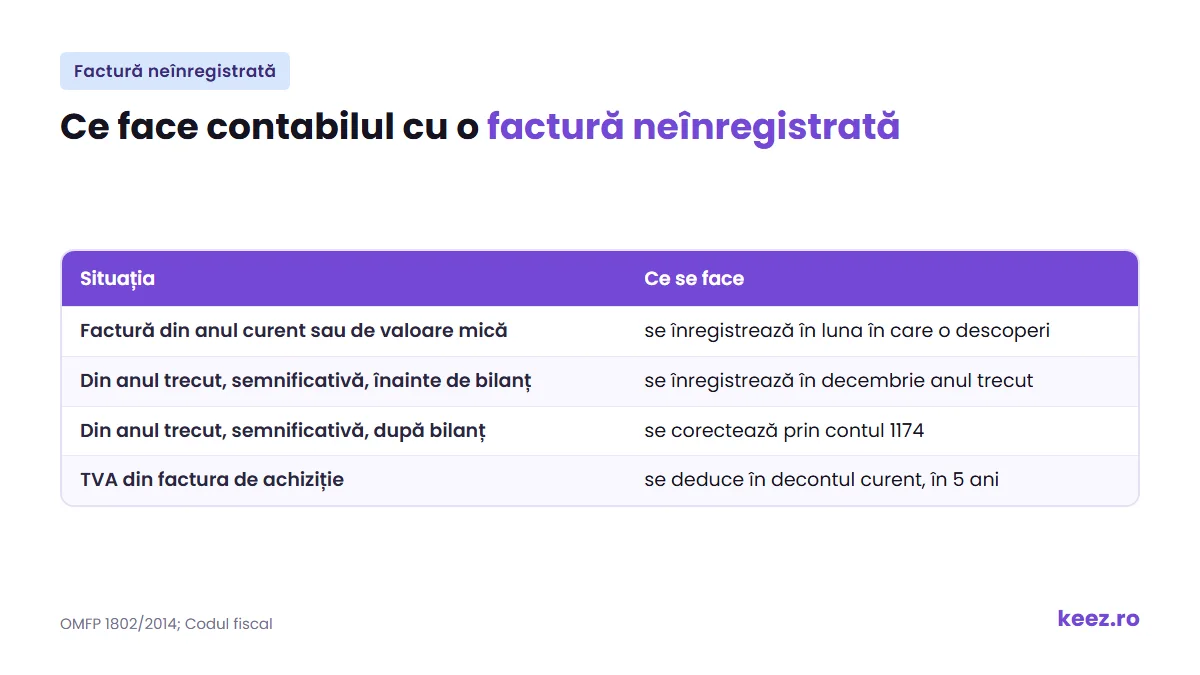
Când factura este găsită, o trimiți contabilului. Acesta corectează situația diferit, în funcție de an și de valoarea facturii.
Factura este din anul curent sau are o valoare mică
Documentul se înregistrează în luna curentă. Pentru o factură de achiziție, TVA-ul se deduce în decontul perioadei în care o înregistrezi, fără să corectezi deconturile vechi. Poți face asta în termenul general de prescripție de 5 ani, iar dacă au trecut mai mult de 3 ani, anunți ANAF.
Factura este din anul anterior, are o valoare semnificativă și o descoperi înainte de depunerea situațiilor financiare
Contabilul înregistrează factura cu data din decembrie a anului anterior, iar situațiile financiare ale acelui an se întocmesc ținând cont de ea.
Factura este din anul anterior, are o valoare semnificativă și o descoperi după depunerea situațiilor financiare
Datele deja raportate nu se mai modifică. Contabilul corectează eroarea prin contul 1174, rezultatul reportat provenit din corectarea erorilor contabile, conform OMFP 1802/2014. Dacă afectează impozitul pe profit, se depune și declarația rectificativă pentru anul respectiv.
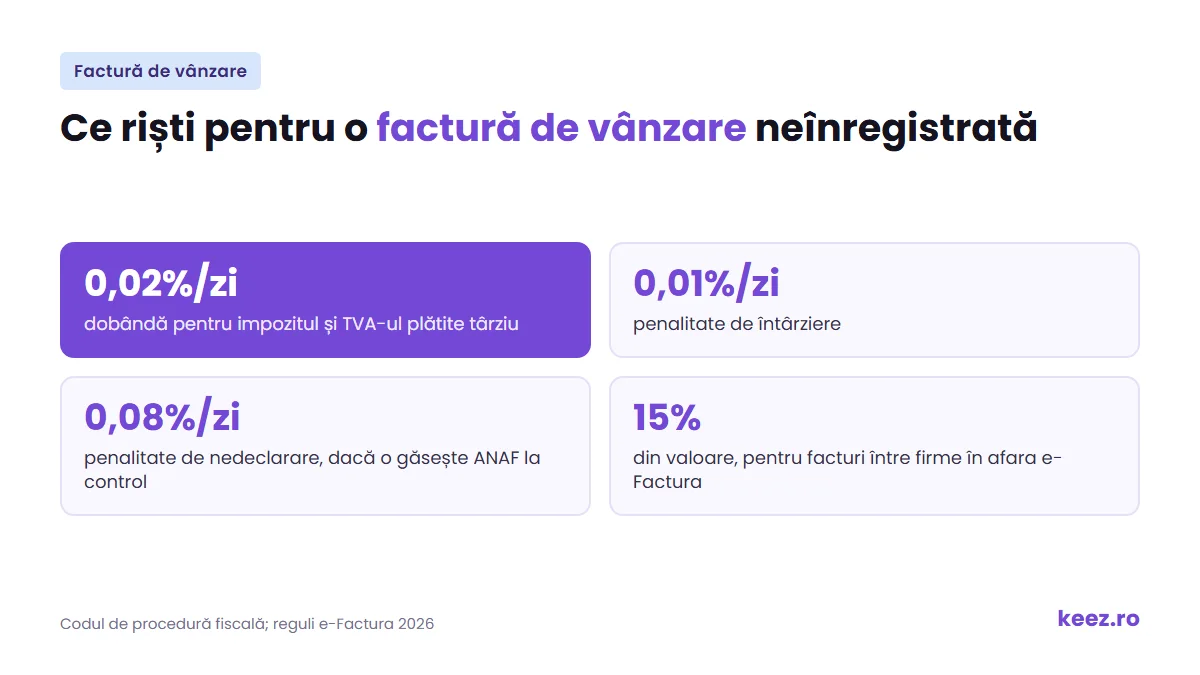
Ce riști pentru o factură de vânzare neînregistrată
La o factură de vânzare, impozitul și TVA-ul aferente au fost declarate și plătite mai târziu decât trebuia. Pentru întârziere se calculează dobânzi de 0,02% pe zi și penalități de întârziere de 0,01% pe zi, potrivit Codului de procedură fiscală.
Dacă diferența o descoperă ANAF la un control, în locul penalității de întârziere se aplică penalitatea de nedeclarare, de 0,08% pe zi, care se reduce cu 75% dacă plătești suma la termen. Corectarea din proprie inițiativă, înainte de control, te scapă de această penalitate.
Mai e un aspect: factura de vânzare între firme trebuie transmisă în e-Factura în 5 zile lucrătoare de la emitere. Netransmiterea se amendează cu 5.000-10.000 de lei la contribuabilii mari, 2.500-5.000 de lei la cei mijlocii și 1.000-2.500 de lei la ceilalți.
Factura de achiziție care nu apare în e-Factura
Dacă un furnizor îți trimite factura doar pe email sau pe hârtie, cere-i să o transmită și prin e-Factura. Facturile între firme primite și înregistrate în afara sistemului se sancționează cu 15% din valoarea totală a facturii, atât pentru cel care o emite, cât și pentru cel care o înregistrează. Verifică periodic facturile din SPV, ca să nu rămână niciuna neînregistrată.
Cât timp păstrezi facturile
Potrivit Legii contabilității nr. 82/1991, registrele și documentele justificative, inclusiv facturile, se păstrează 5 ani, socotiți de la 1 iulie a anului următor celui în care s-a încheiat exercițiul. Situațiile financiare anuale se păstrează 10 ani. Legea sancționează cu amendă și neînregistrarea la timp a documentelor în contabilitate.
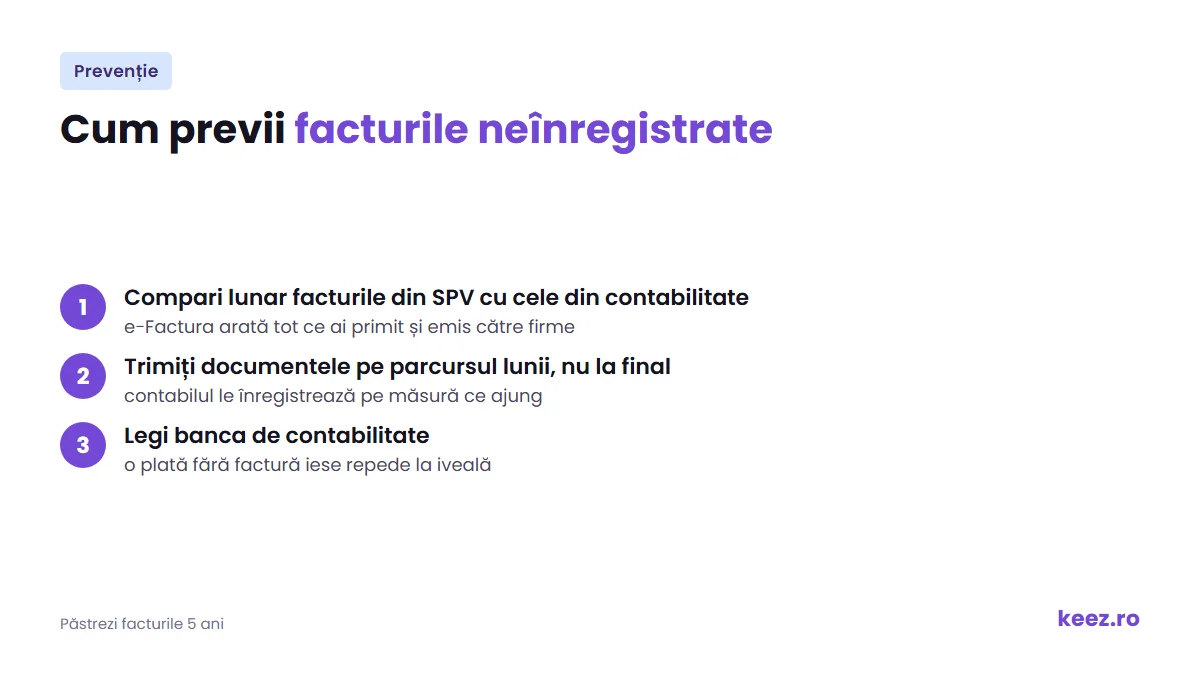
Cum previi facturile neînregistrate
Cu o firmă de contabilitate clasică, lipsa unei facturi se vede de multe ori abia la închiderea lunii, în a doua jumătate a lunii următoare, când recuperarea documentului e mai grea. Sub presiunea termenelor, unele erori scapă.
La Keez, documentele se încarcă în aplicație pe parcursul lunii, iar expertul contabil le înregistrează pe măsură ce ajung. Facturile din e-Factura se preiau din SPV, iar tranzacțiile bancare ajung zilnic în contabilitate prin extrasul de cont online, așa că o plată fără factură iese la iveală repede. Finalul lunii rămâne pentru verificări și corelații. Vezi cum funcționează contabilitatea online Keez și e-Factura în aplicația Keez.
Întrebări frecvente despre facturile neînregistrate
Ce se întâmplă dacă nu înregistrezi o factură în contabilitate?
La o factură de achiziție, de regulă doar înregistrezi cheltuiala și TVA-ul mai târziu. La o factură de vânzare datorezi dobânzi și penalități pentru impozitul și TVA-ul declarate cu întârziere, iar dacă o descoperă ANAF la control, penalitatea de nedeclarare.
Poți deduce TVA-ul dintr-o factură înregistrată cu întârziere?
Da, în decontul perioadei în care o înregistrezi, în termenul de prescripție de 5 ani. Dacă au trecut mai mult de 3 ani, anunți ANAF.
Ce faci cu o factură din anul trecut descoperită după depunerea bilanțului?
Dacă valoarea este semnificativă, contabilul corectează eroarea prin contul 1174 și, dacă e cazul, depune declarația rectificativă de impozit pe profit.
Este valabilă o factură fără semnătură și ștampilă?
Da. Codul fiscal spune explicit că semnarea și ștampilarea nu sunt elemente obligatorii ale facturii.
Ce faci dacă furnizorul nu a transmis factura în e-Factura?
Îi ceri să o transmită în sistem. Nu înregistra ca atare o factură între firme primită doar pe email sau pe hârtie, pentru că riști amenda de 15% din valoarea ei, și stabilește cu contabilul cum tratezi cheltuiela până atunci.
Cât timp se păstrează facturile?
5 ani, socotiți de la 1 iulie a anului următor încheierii exercițiului financiar.